
Der stationäre Einzelhandel erlebt einen rasanten Wandel: Mehr als 60 % des Umsatzes werden 2023 unbar abgewickelt, und mobile Zahlungen per Smartphone und Smartwatch machen bereits 19,3 % der unbaren Transaktionen aus (2025). Gleichzeitig verlieren Händler Kunden und Marge, wenn kanalübergreifende Prozesse wie Click & Collect oder Store-Retouren an IT-Silos, inkompatiblen Zahlungsarten oder fehlender Barrierefreiheit scheitern. Die Kombination aus Tap-to-Pay-Technologie und einer vernetzten IT-Infrastruktur bietet die Chance, diese Schwachstellen zu schließen – vorausgesetzt, die Anbindung an Warenwirtschaft und Kassensysteme wird konsequent umgesetzt.
Omnichannel-Commerce: Herausforderung und Kernprinzip
Omnichannel bedeutet mehr als nur ein Schlagwort: Es ist das Prinzip, dass Bestellung, Zahlung und Abholung an unterschiedlichen Orten stattfinden können, während der Kunde einen einheitlichen Einkauf erlebt. Wie ein Redaktionsbeitrag betont, „Omnichannel ist keine Zahlungstechnik, sondern ein Prozessprinzip – Tap to Pay ist ein Baustein davon.“ Der eigentliche Engpass liegt nicht in der Bezahltechnologie, sondern in der Integration von Warenwirtschaft, Kassen-Software und Rückgabeprozessen. Ohne diese Verknüpfung entsteht ein Siloeffekt, der zu verlorenen Umsätzen führt.
Tap to Pay: Technologie und Vorteile
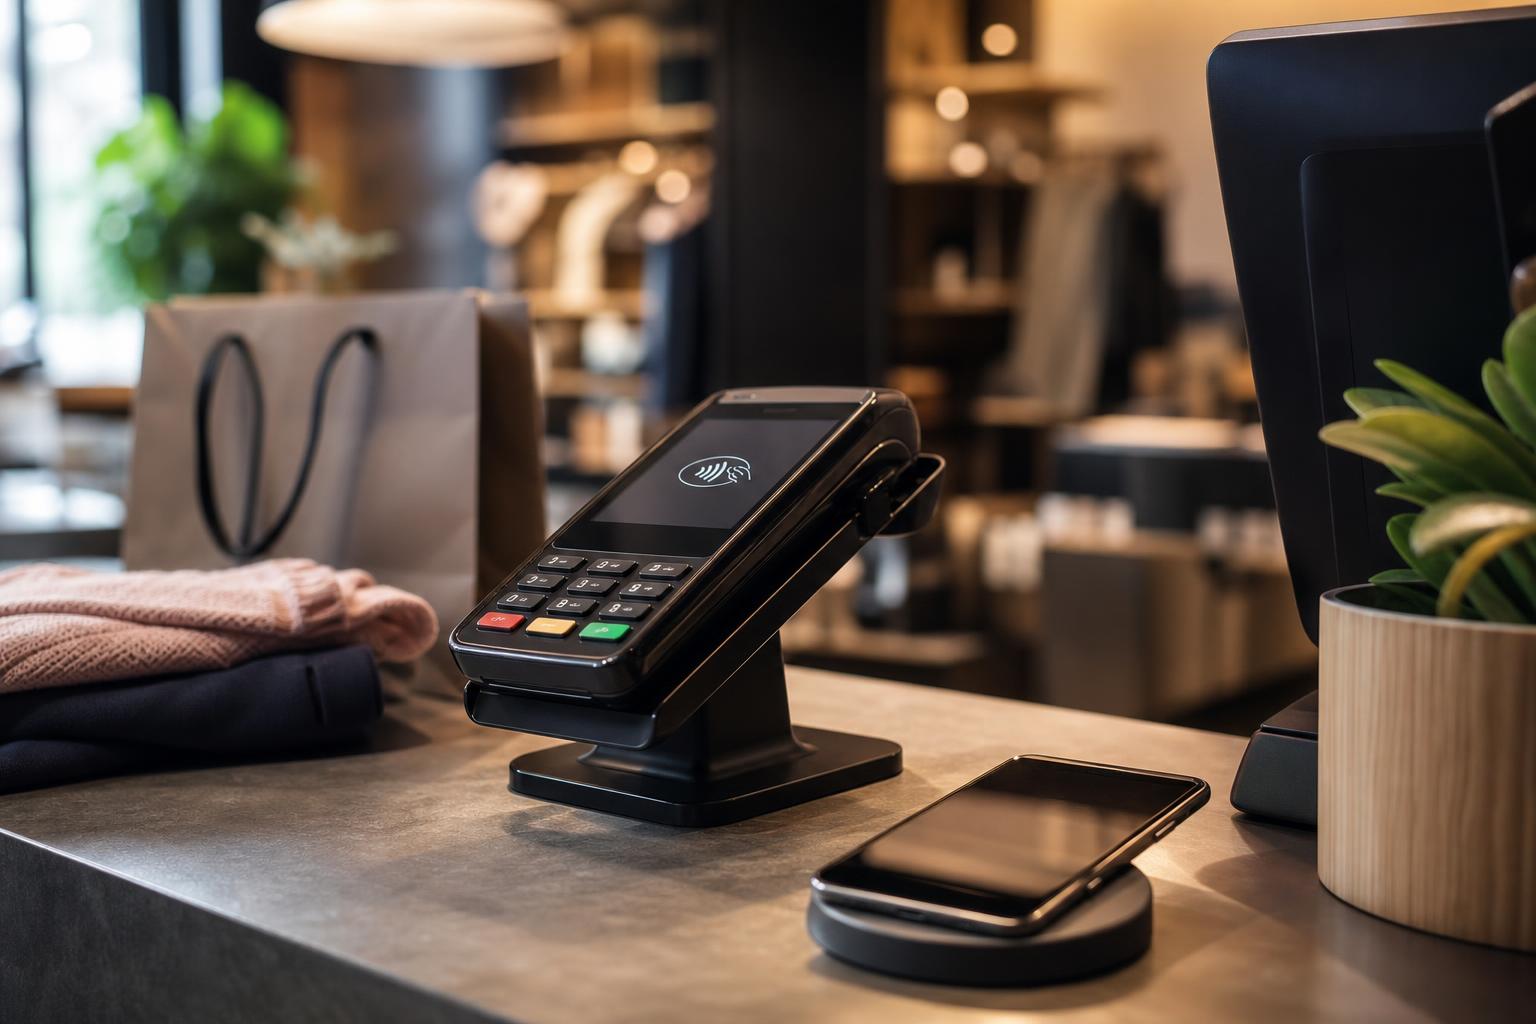
Tap to Pay verwandelt NFC-fähige Smartphones in vollwertige Akzeptanzpunkte, ohne dass ein separates Kartenterminal nötig ist. Der Händler gibt den Betrag in einer Zahlungs-App ein, der Kunde hält Karte, Wearable oder Smartphone an das Mobilgerät des Betriebs. Dabei können unterschiedliche Karten und Wallets unterstützt werden, teilweise ist eine PIN erforderlich. Die Technologie basiert auf NFC – derselben Funktechnik, die kontaktlose Bankkarten und digitale Wallets nutzen.
- Kein zusätzliches Hardware-Terminal nötig
- Unterstützung von Kredit-, Debit- und Mobile-Wallets
- Flexibel einsetzbar in Pop-ups, Showrooms, Messen und Click & Collect-Stationen
Ein Zitat aus dem Praxis-Artikel fasst die Kosten-Realität zusammen: „Der Wegfall eines separaten Terminals bedeutet nicht, dass Zahlungsabwicklung kostenlos wird. Transaktionsgebühren und Tarifmodelle unterscheiden sich je nach Anbieter deutlich.“
Marktstatistiken: Bargeldloser Zahlungsanteil und Mobile Payments
Die Zahlen aus dem EHI Retail Institute belegen den Trend eindeutig:
- 61,8 % des stationären Einzelhandelsumsatzes wurden 2023 unbar bezahlt (300 Mrd. € Kartenumsatz)
- 19,3 % der unbaren Transaktionen werden 2025 über Smartphone oder Smartwatch abgewickelt
Diese Daten zeigen, dass Kunden die Bezahlung via Smartphone bereits als selbstverständlich erwarten und dass mobile POS-Lösungen wirtschaftlich lohnend sind.
Regulatorische Anforderungen: Barrierefreiheit und BFSG
Seit dem Inkrafttreten des Barrierefreiheitsstärkungsgesetzes (BFSG) am 28. Juni 2025 müssen Bezahldienstleistungen und Terminals für Menschen mit Sehbehinderungen zugänglich sein. Reine Touch-Displays ohne physische Tasten („PIN on Glass“) stoßen hier an ergonomische und gesetzliche Grenzen. Die Vorgaben verlangen u. a. akustische Ansagen, kontrastreiche Oberflächen oder Gestensteuerung, damit auch Personen mit Sinnesbeeinträchtigungen ihre PIN selbstständig und vertraulich eingeben können.
Ein relevanter Gegenpunkt lautet: „Eingeschränkte Barrierefreiheit bei ‚PIN on Glass‘, weil reine Smartphone-Bildschirme keine haptische Orientierung für blinde oder sehbehinderte Kundinnen und Kunden bei Beträgen über der Kontaktlosgrenze (ab 50 Euro) bieten.“
Sicherheit und Zertifizierung: PCI-MPoC-Standard
Damit ein Standard-Smartphone als Bezahlterminal fungieren darf, greift der PCI Security Standards Council-Standard „Mobile Payments on COTS (MPoC)“. Dieser definiert strenge Vorgaben für Software-Integrität, Datenverschlüsselung und Schutzmechanismen gegen Malware. Nur Apps, die nach PCI-MPoC zertifiziert sind, dürfen Kartendaten isoliert verarbeiten und verschlüsselt übertragen.
Auf die Frage, ob Tap to Pay sicher ist, lautet die offizielle Antwort: „Ja, sofern die verwendete App nach dem PCI-MPoC-Standard zertifiziert ist. Kartendaten werden isoliert verarbeitet, verschlüsselt übertragen und zu keinem Zeitpunkt im Klartext auf dem Mobilgerät gespeichert.“
Praxisbeispiel: Retouren und Store-Return als Schwachstelle
Retouren und Umtausch vor Ort von online gekaufter Ware stellen die größte Sollbruchstelle in Omnichannel-Konzepten dar. Wenn ein Kunde im Showroom ein Produkt umtauschen möchte, muss das System sofort den Warenbestand aktualisieren und ggf. eine neue Zahlung initiieren. Fehlt die Anbindung an die Warenwirtschaft, muss ein separates Ersatz-Terminal organisiert werden – ein Aufwand, der Kunden schnell zum Abbruch des Kaufprozesses führt.
Ein weiteres Zitat verdeutlicht das Risiko: „Ein Team, das für den Umtausch erst ein Ersatzterminal organisieren muss, verliert den Kunden im Zweifel an der Kasse – nicht am Produkt.“
Schnellüberblick:
Was bedeutet ‚BORIS‘ im Omnichannel-Kontext und warum scheitert es oft?
BORIS steht für ‚Buy Online, Return In Store‘. Der Prozess scheitert meist an getrennten Buchungskonten und Warenwirtschafts-Silozuständen: Filialmitarbeiter können online vergebene Transaktionsnummern nicht einlesen oder den Warenbestand der Filiale nicht in Echtzeit um den retournierten Artikel erweitern.
Ist Tap to Pay auf dem Smartphone nach PCI-Standards sicher?
Ja, sofern die verwendete App nach dem PCI-MPoC-Standard (Mobile Payments on COTS) zertifiziert ist. Kartendaten werden isoliert verarbeitet, verschlüsselt übertragen und zu keinem Zeitpunkt im Klartext auf dem Mobilgerät gespeichert.
Welche gesetzlichen Vorgaben gelten bezüglich Barrierefreiheit bei mobilen Kassen?
Seit Juni 2025 gilt das Barrierefreiheitsstärkungsgesetz (BFSG). Touch-basierte Bezahllösungen müssen Vorkehrungen treffen (z. B. akustische Ansagen, Kontraste oder Gestensteuerung), damit auch Personen mit Sinnesbeeinträchtigungen ihre PIN selbstständig und vertraulich eingeben können.
Welche Faktoren sollten vor dem ersten Einsatz von Tap to Pay geprüft werden?
Gerätekompatibilität mit dem gewählten Zahlungsdienst, unterstützte Karten/Wallets, Anbindung an Kassen-Software/Warenwirtschaft, Gebührenmodell, Sicherheits-Features (MFA, Gerätesperre) und regulatorische Vorgaben (BFSG, PCI-MPoC).
Quellen
- https://www.ehi.org/presse/kartenumsatz-steigt-mobiles-bezahlen-ist-trend/
- https://www.ehi.org/themen/payment/
- https://www.bundesregierung.de/breg-de/aktuelles/barrierefreiheitsstaerkungsgesetz-2359290
- https://www.pcisecuritystandards.org/standards/mpoc/