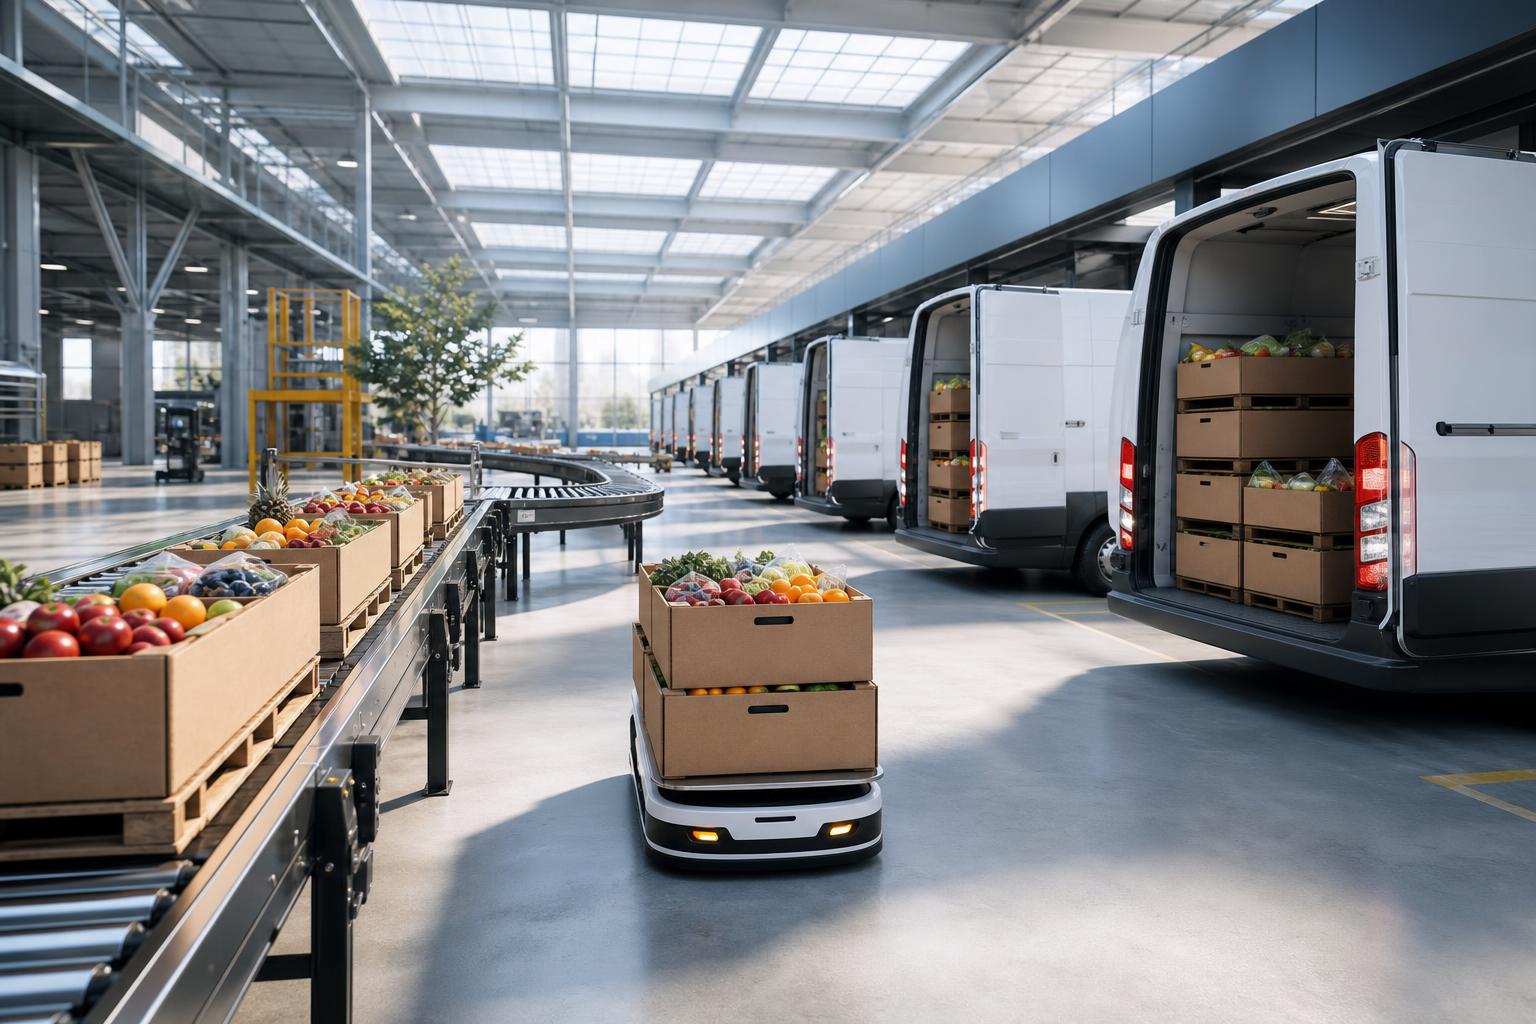
Im dritten Quartal 2026 hat der Online-Anteil an den gesamten US-Lebensmittelausgaben einen Rekordwert von 20,9 % erreicht. Dieser Sprung zwingt große Einzelhändler zu massiven Investitionen in ultraschnelle Lieferlogistik und setzt unabhängige regionale Händler unter intensiven Margen- und Wettbewerbsdruck. Die nachfolgenden Abschnitte beleuchten die Treiber dieses Wachstums, die strukturelle Kluft zwischen Ketten und unabhängigen Händlern sowie die daraus entstehenden Risiken für den stationären Handel.
Rekordanteil von 20,9 % im US-E-Grocery-Markt (Q3 2026) – Überblick
- Online-Anteil an Gesamtausgaben für Lebensmittel: 20,9 % (2026, Q3)
- Umsatzwachstum im E-Grocery-Segment: 20,7 % YoY
- Monatlich aktive Haushalte im September 2026: 63,8 %
- 81 % der US-Haushalte haben mindestens einmal Lebensmittel online gekauft
“Der Sprung des Online-Anteils auf über 20 Prozent zwingt Lebensmittelhändler zu massiven Investitionen in ultraschnelle Lieferlogistik”, heißt es in den zugrunde liegenden Analysen.
Wachstumstreiber: Delivery dominiert das Segment
Die Lieferung (“Delivery”) verzeichnete im Vergleich zum Vorjahr ein Wachstum von über 30 %. Damit trug sie mehr als drei Viertel des gesamten Zuwachses bei und steigerte ihren Anteil am Online-Lebensmittelumsatz um rund fünf Prozentpunkte. Im Gegensatz dazu wuchs die Abholung (Pickup) nur im mittleren einstelligen Bereich.
- Share von Same-Day-Deliveries: 78,2 % aller Lieferungen (2026)
- Ultra-schnelle Lieferungen (< 1 Stunde): 18 % des Lieferaufkommens
- Ship-to-Home-Anteil: leicht unter dem Gesamtwachstum von 20,7 %
David Bishop von Brick Meets Click erklärt: “Kundinnen und Kunden können heute aus vielen Online-Optionen wählen, vom schnellen Bedarf bis zum routinierten Vorratskauf.”
Struktureller digitaler Graben bei unabhängigen Lebensmittelhändlern
Während Großkonzerne wie Walmart und Amazon ihre E-Commerce-Infrastruktur weiter ausbauen, bietet nur ein Teil der unabhängigen Einzelhändler digitale Bestellmöglichkeiten. Die National Grocers Association (NGA) liefert folgende Kennzahlen:
- Verfügbarkeit von Online-Bestelloptionen bei Ketten: 85 % (2026)
- Verfügbarkeit bei unabhängigen Primärsupermärkten: 59 % (2026)
- Online-Affinität der Kunden lokaler Händler: 57 % (2026)
“Es fehlt nicht an Nachfrage, sondern an digitaler Verfügbarkeit und Loyalitätsprogrammen gegenüber den Ketten”, wird in den Daten betont.
Historischer Verlauf des Anteilsgewinns seit 2024
Der aktuelle Rekordwert ist Ergebnis einer kontinuierlichen Entwicklung seit Ende 2024:
- Q3 2024: Online-Anteil < 15 %
- Q1 2026 (Kernsegment Delivery & Pickup): 15,8 %
- Q3 2026: 20,9 %
Der Aufstieg ist vor allem durch Same-Day-Delivery und Sub-Same-Day-Formate getrieben, die den Marktanteil in nur zwei Jahren um rund fünf Prozentpunkte pro Quartal erhöht haben.
Wettbewerb über Tempo und Sortiment
- Fast 80 % aller Lieferungen entfallen auf Same-Day-Orders (Q1 2026)
- Ultra-schnelle Lieferungen (< 1 Stunde) machen 18 % des Lieferaufkommens aus
- Walmart hält fast 40 % des US-E-Grocery-Umsatzes und führt bei Lieferungen innerhalb einer Stunde
- Amazon Business erweitert sein Frischeangebot mit Same-Day-Lieferungen und testet 30-Minuten-Optionen
Die wachsende Kluft zwischen marktführenden Ketten und regionalen Anbietern belegen aktuelle Erhebungen der National Grocers Association und The Feedback Group (2026): Zwar kaufen bereits 57 % der Kundinnen und Kunden unabhängiger Supermärkte Lebensmittel online ein, doch nur 59 % ihrer angestammten Läden bieten überhaupt einen digitalen Bestelldienst an – bei den großen Ketten liegt dieser Wert hingegen bei 85 %.
Auch bei digitalen Treueprogrammen hinken kleinere Händler mit einer Abdeckung von 56 % gegenüber 81 % bei Filialketten hinterher. Regionale Akteure stehen damit vor dem Dilemma, dass die Abwanderung ins Netz oft unumkehrbar ist, wenn vor Ort keine nahtlose Omnichannel-Lösung bereitsteht.
Risiken für Margen und stationären Handel
- Margenbelastung durch Same-Day- und Express-Logistik: Personal- und Kommissionierungskosten steigen erheblich
- Verdrängung von Spontankäufen im Laden: Sinkende Frequenzen reduzieren margenstarke Impulskäufe
- Abwanderung von kaufkräftigen Kundensegmenten zu Ketten, die digitale Vorbestellung und Treueprogramme anbieten
Die Kombination aus Reichweite, Taktung und Verlässlichkeit wird für den E-Commerce immer wichtiger, während klassische Vollsortimenter mit abnehmendem stationärem Umsatz und dem Verlust hochprofitabler Impulskäufe kämpfen.
Schnellüberblick:
Warum wächst die Haustürlieferung (Delivery) deutlich stärker als die Abholung (Pickup)?
Günstigere Liefer-Abonnements (wie Walmart+) und die Verbreitung ultraschneller Express-Lieferungen unter drei Stunden haben die Bequemlichkeitsschwelle gesenkt, sodass Kunden die Zeitersparnis der Direktzustellung dem eigenen Abholen vorziehen.
Welche Bedrohung ergibt sich daraus konkret für regionale Supermärkte?
Regionale Händler fehlen oft das Kapital und das Filialnetz für eigene Sub-Hour-Lieferdienste; über 40 % der unabhängigen Händler bieten gar keine digitale Vorbestellung an, wodurch sie kaufkräftige Kundenschichten verlieren.
Quellen
- https://theshelbyreport.com/us-e-grocery-sales-climb-21-in-q3-capture-record-share/
- https://www.thepacker.com/news/retail/us-e-grocery-hyper-growth-trend-driven-dueling-fulfillment-innovations
- https://theshelbyreport.com/study-independent-grocers-lead-on-service-community-local-products/